 Retourner aux articles

En matière de frais déductibles, chaque freelance ou indépendant a ses théories et réponses. Qui n'a pas déjà entendu son collègue dire : "Je fais passer ça sur ma boite, pas toi ? ". Et pour cause, puisque les frais professionnels sont déductibles du résultat fiscal de votre entreprise, la tentation est grande de faire un maximum d'achats avec sa société afin de réduire le montant des impôts à payer. Cela peut cependant attirer l'attention de l'administration fiscale. On vous explique tout sur la déduction des frais professionnels et comment la mettre en place dans les règles de l'art !
- La déductibilité des frais professionnels, c'est quoi ?
- Quel intérêt de déduire ses frais professionnels ?
- Qui est concerné par la déductibilité des frais ?
- Les conditions de la déductibilité
- Quels frais peuvent être déduits du résultat imposable ?
- Les 7 questions les plus posées par les indépendants sur les frais déductibles
Tout d’abord, la déductibilité des frais professionnels c’est quoi exactement ?
Les frais professionnels ou encore charges, sont des dépenses engagées dans le cadre de la gestion de l'entreprise. Par définition, il s’agit de frais liés à l’exploitation de votre activité, par opposition aux frais personnels qui sont engagés dans votre intérêt propre uniquement.

Exemple : Vous êtes une développeuse freelance. Vous venez d’acheter un logiciel pour votre activité. Les frais d’achat de ce logiciel sont considérés comme des frais professionnels déductibles.
Ainsi, lors de l’établissement de vos comptes annuels, vous avez la possibilité de retirer de votre revenu imposable (si votre entreprise est soumise à l’IS) ou de votre revenu professionnel (si vous êtes soumis à l’IR) toutes le charges engagées dans le cadre de votre activité.
L'intérêt de déduire ses frais professionnels ? Payer moins d'impôts !
D’un point de vue fiscal, passer des frais sur son entreprise permet de diminuer sa base imposable, c’est-à-dire la somme qui sera prise en compte par l’administration pour le calcul des impôts à payer. L'autre avantage fiscal lié à la déductibilité des frais professionnels : la TVA qui grève ces frais est récupérable. Autrement dit, lorsque vous passez des frais sur votre entreprise, vous payez moins d’impôts !
Mais attention, toutes les dépenses ne sont pas considérées comme frais professionnels par l’administration. C’est d’ailleurs l’un des motifs de redressement les plus fréquents. Pour être déductibles, les frais professionnels doivent répondre à un certain nombre de critères bien précis.
Qui est concerné par la déductibilité des frais professionnels ?
Tout les freelances et indépendants sont concernés par la déductibilité des frais professionnels, sauf ceux qui sont au régime de la micro-entreprise.
En effet, sous ce régime, un abattement forfaitaire pour frais professionnels est appliqué automatiquement sur votre bénéfice par l’administration. En pratique, lorsque vous en êtes en régime de la micro-entreprise, vous déclarez votre chiffre d’affaires à l’administration et celle-ci réduit le total de vos recettes d’un montant défini en fonction de votre type d’activité.
Pour être déductibles, les frais professionnels doivent remplir plusieurs conditions
Pour être déductibles du résultat imposable d'une entreprise ou du revenu professionnel, les charges doivent être :
- Engagées dans le cadre de l'activité professionnelle
- En lien avec l'objet social de l'entreprise
- Dans l'objectif de développer son chiffre d’affaires (CA)
- Engagées dans le cadre d'une gestion normale de l'activité
- Avoir été payées au cours de l'année où vous souhaitez les déduire
- Associées à des justificatifs (factures)
Ainsi, chaque dépense que vous souhaitez déduire du résultat imposable doit respecter ces critères.
Typiquement, un abonnement Spotify ne peut pas être passé sur votre entreprise si vous êtes graphiste (même si la musique permet vous permet de vous concentrer et être plus productif dans vos tâches professionnelles). En revanche, si vous êtes musicien, soucieux de se tenir au courant des nouveautés musicales ou un restaurateur qui souhaite mettre de la musique en fond sonore dans son établissement, la déduction d'un abonnement Spotify est tout à fait possible.
Concrètement, quels frais peuvent être déduits du résultat imposable ?
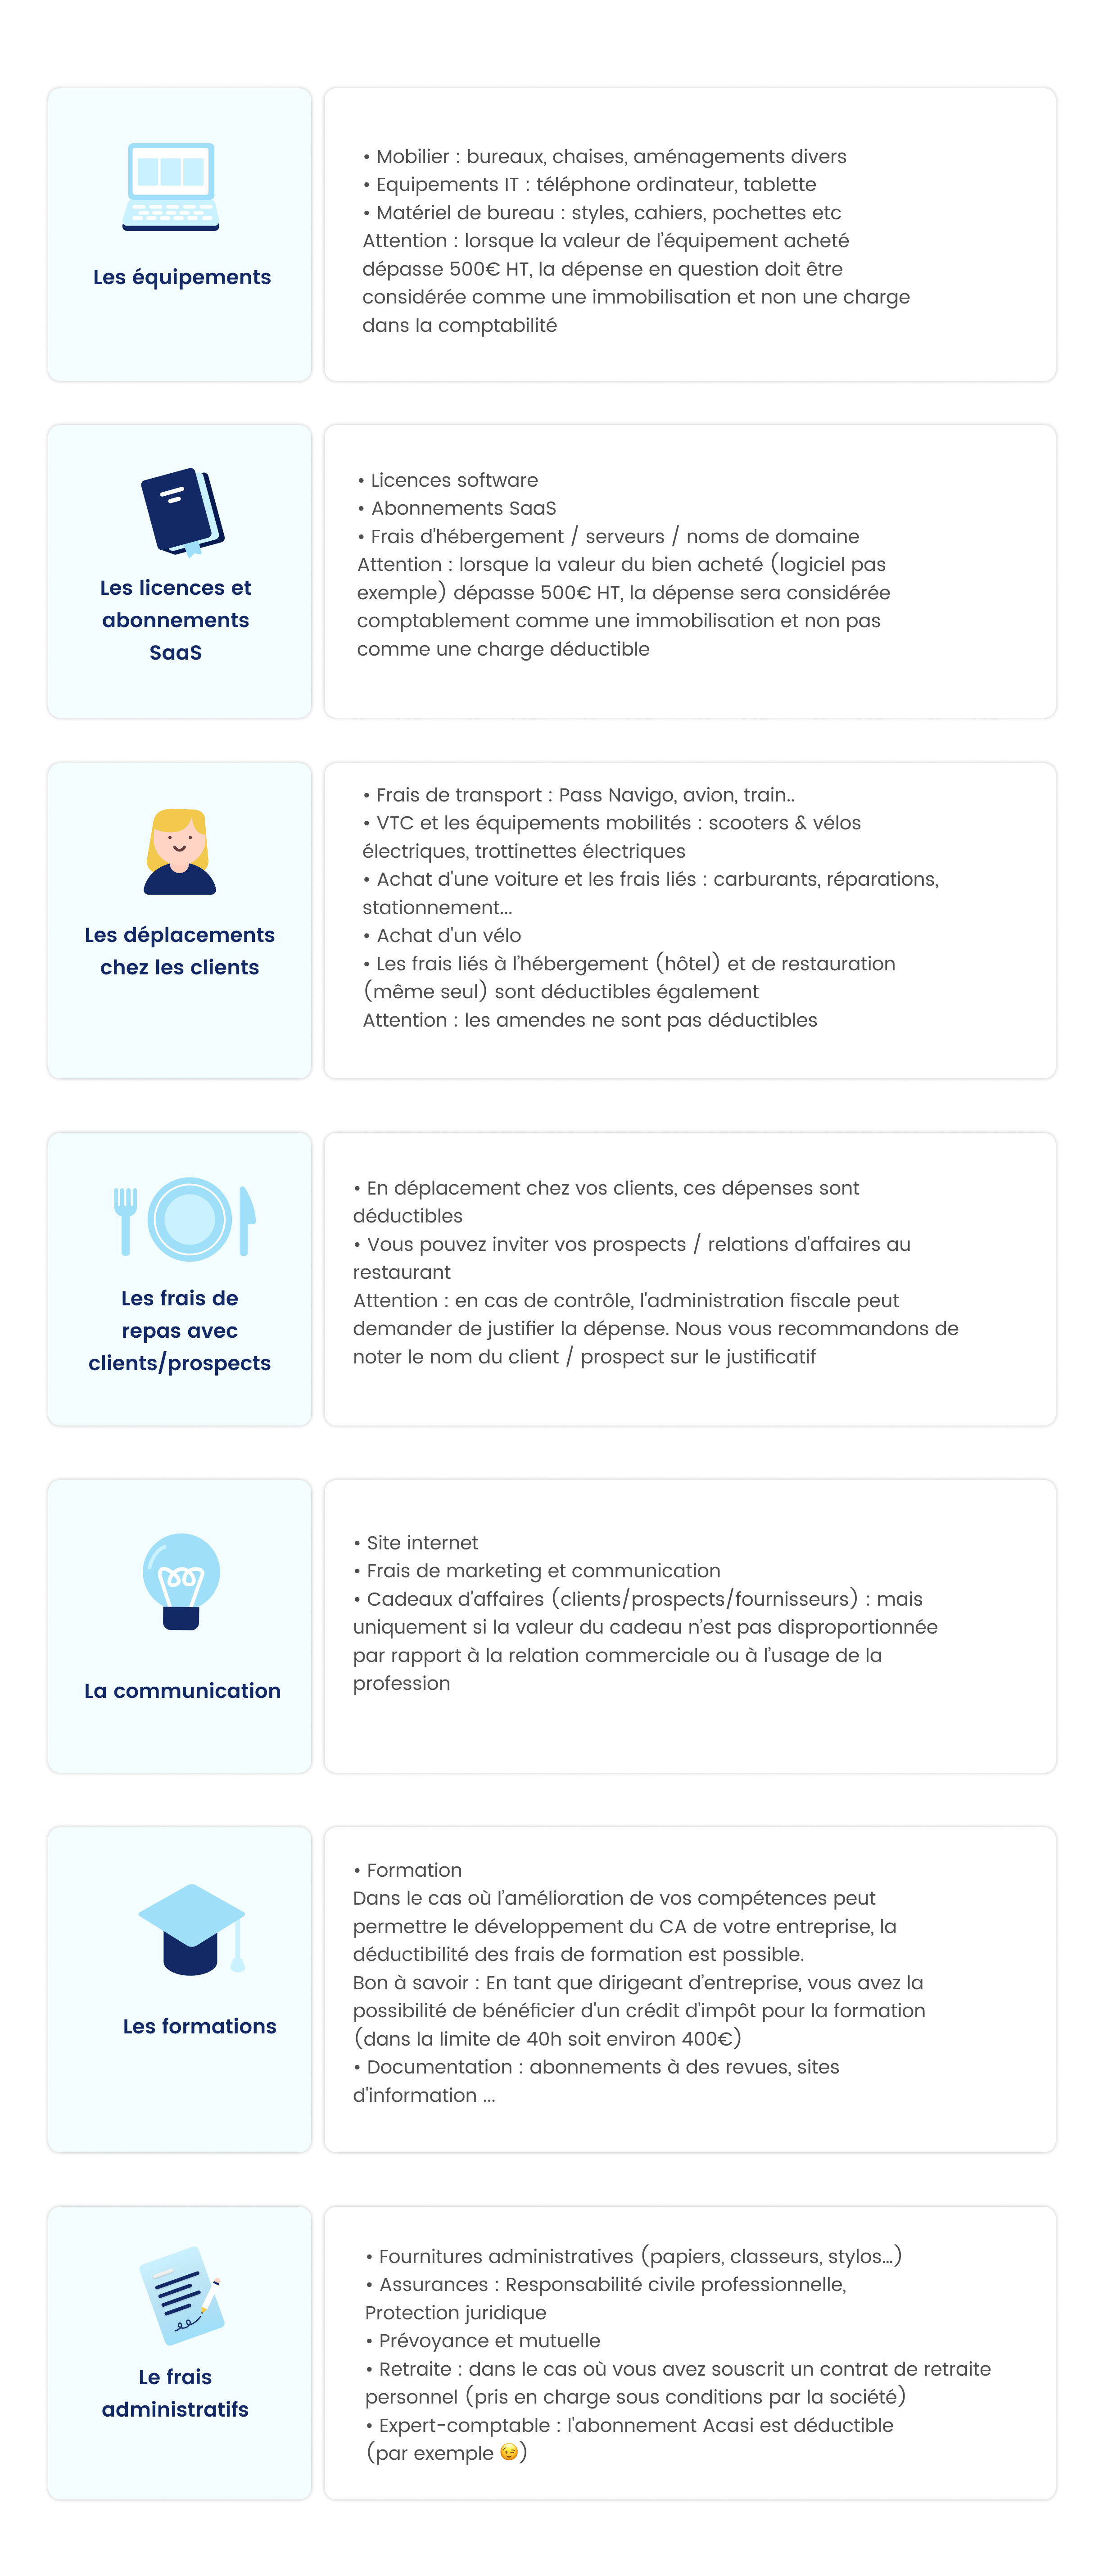
Certains frais sont moins évidents à classer dans la catégorie “professionnels”. Il s’agit le plus souvent de frais à la limite de l’intérêt professionnel et personnel. Voici le top 7 des questions les plus posées à nos comptables à propos des frais professionnels.
Le top 7 des questions sur les frais déductibles
Je travaille depuis chez moi, mon entreprise peut-elle payer mon loyer et mes factures EDF, internet, téléphonie, etc ?
Votre société peut payer une partie de votre loyer. Concrètement, vous allez louer une partie de votre résidence principale à votre entreprise.
Quatre règles principales à retenir :
- passer 100 % de votre loyer sur votre entreprise n’est pas possible
- pour passer ne serait-ce qu’une partie de votre loyer sur votre entreprise, le siège social de votre société doit être établi à votre domicile
- le prix du loyer doit être cohérent avec les prix pratiqués sur le marché pour un siège dit administratif
- une convention de mise à disposition rédigée entre vous et la société est nécessaire
Comment déterminer la partie du loyer qui peut être payée par la société ?
Étape 1 > Déterminer la surface de la résidence allouée à l’usage professionnel
Vous avez certainement aménagé votre appartement ou votre maison pour pouvoir travailler chez vous. Le loyer que vous pourrez facturer à votre entreprise dépend de la surface que vous occupez pour votre activité. Il s'agit généralement d'un bureau et d'un espace de stockage.
Étape 2 > Transformer les m2 en euros
Vous êtes locataire
Le montant du loyer à payer par votre entreprise se calcule au prorata = (le nombre de m2 alloués à l’activité professionnelle / le total des m2 du logement) x le prix du loyer que vous payez
Imaginons que votre appartement fasse 100m2 et que vous travaillez dans une pièce de 10m2. 10 % de votre logement est donc affecté à votre activité professionnelle. Si le prix de votre loyer est de 2.000 €, le montant payé par la société sera de 1/10 x 2000 = 200 euros
Vous pourrez donc déduire 200 € du bénéfice de votre entreprise.
Vous êtes propriétaire
Il faut chercher le prix au m2 pour la location de votre logement et le multiplier par le nombre de m2 alloués à l’activité professionnelle.
Qu'en est-il des factures EDF, internet, téléphonie, etc ?
C'est le même principe que pour le loyer : une partie de vos frais d'habitation peut en effet être passée en charges déductibles de votre entreprise en respectant la quote-part d’utilisation professionnelle définie précédemment.
À noter : la taxe d’habitation et la taxe foncière ne peuvent être pris en charge par l’entreprise même partiellement
Et fiscalement ça vaut le coût de passer une partie de mon loyer sur mon entreprise ?
Tout dépend de votre statut légal et de la situation dans laquelle vous vous trouvez.
Généralement, lorsque vous êtes propriétaire de l’appartement, louer une partie du logement à votre société peut être intéressant d’un point de vue fiscal pour vous, car :
- Les loyers versés seront imposés dans la catégorie revenus fonciers au taux de 17,2 %, alors que le même versement au titre d’un salaire en tant que dirigeant pourrait vous coûter environ 40 % de charges sociales
- Si vos revenus locatifs ne dépassent pas 15 000 € / an vous bénéficierez d’un abattement automatique de 30 % sur le montant des loyers perçus, au titre du régime micro-foncier
En revanche, si vous êtes locataire, un tel schéma n'a que très peu d’intérêt fiscal pour vous, dans la mesure où vous continuez à payer votre loyer au propriétaire du logement, tout en étant imposable sur les loyers qui vous sont versés par votre entreprise.
Vous habitez dans une grande ville comme Paris ? Attention au changement d’affectation de bien
La ville de Paris encadre l’usage des locaux d’habitation et soumet l’exercice d’une activité professionnelle ou commerciale dans un local affecté à l’habitation à une autorisation préalable
Pour résumer les règles en vigueur :
- S’il s’agit de votre résidence principale > vous devez solliciter une autorisation d’usage mixte
- S’il ne s’agit pas de votre résidence principale > vous devez solliciter une autorisation de changement d’usage à caractère réel avec compensation
Je déjeune à l’extérieur tous les midis, puis-je déduire mes frais de restauration ?
Comme nous l'avons vu précédemment, si vous invitez vos prospects / clients au restaurant, la charge de restaurant est entièrement déductible. Les règles sont différentes pour des repas pris seul.
Dans une entreprise imposée à l'IR : une déductibilité partielle
Les frais sont déductibles pour une partie seulement. Pour que la déduction partielle puisse avoir lieu, il doit s'agir de repas ne pouvant être pris à domicile : lorsque les horaires de l'entreprise empêchent le retour à la maison ou si la distance domicile/travail est trop importante.
Tous les ans, l’administration fixe la valeur d’un repas pris à domicile (4,95 € en 2021). Cette fraction est considérée comme une charge personnelle et ne peut être déduite. En revanche, peut être déduite la fraction de la dépense qui dépasse ce montant, dans la limite de 19,10€.
Si vous dépensez disons 10 € TTC pour un repas dehors, l’administration estime que 4€95 correspondent au prix d’un repas à domicile. C’est donc à hauteur de 5€05 que votre repas sera déductible.
Dans une entreprise imposée à l'IS : les frais de repas pris seul ne sont pas déductibles en théorie
Dans des sociétés soumises à l'IS, les frais de repas pris seul ne sont pas déductibles en principe. Pourquoi ? Car si vous avez le statut de salarié dans votre entreprise (ça peut être le cas pour un président de SAS, un gérant de SARL minoritaire ou égalitaire…) le repas du midi est déjà couvert par la déduction forfaitaire de 10 % pour abattement pour frais professionnels, comme pour tous les salariés.
Pour être présentable en rendez-vous client, j’aimerais m’acheter des vêtements avec mon entreprise ? Est-ce possible ?
Vous êtes souvent amenés à rencontrer des clients/prospects dans le cadre de votre activité ? Il vous paraît donc logique de déduire les dépenses engagées pour l’achat de vos vêtements. L’administration fiscale n’est pas du même avis !
Seules les dépenses liées aux tenues professionnelles spécifiques à la profession peuvent être déduites : une blouse de médecin, des chaussures de sécurité etc...
La pratique quotidienne de sport me motive dans l’exécution de mes missions, puis-je payer mon abonnement à la salle de sport avec mon entreprise ?
En principe, non ! Souvenez-vous, les dépenses doivent être engagées directement dans l'intérêt de l'entreprise. À moins que vous ne soyez capable de démontrer que la salle de sport constitue pour vous un lieu de prospection et que vous avez déjà signé des clients grâce au réseau créé dans cette salle, les frais d’abonnement ne pourront être déduits de votre résultat imposable.
Je me déplace en voiture pour mes rendez-vous client, puis-je payer l'essence avec ma société ?
Deux hypothèses sont à distinguer ici :
Vous utilisez votre véhicule personnel pour vos déplacements professionnels
Erreur courante des entrepreneurs : vous ne pouvez pas payer les frais d'essence et autres frais d'utilisation du véhicule avec votre société. Vous avancez les frais de votre poche, puis vous faites rembourser des indemnités kilométriques par la société. Il faut savoir que ces indemnités ne couvrent que les déplacements professionnels, pas les trajets domicile/travail.
Tous les ans, l'administration fiscale établit un barème, qui permet de calculer les indemnités kilométriques. Vous devez justifier et calculer l'indemnité kilométrique de chaque déplacement professionnel. Nous vous conseillons de noter dans un Excel pour chaque déplacement :
- Adresse du bureau de la société
- Adresse du client
- Nombre de kilomètres entre ces deux adresses
- Indemnité kilométrique unitaire applicable en fonction de la puissance fiscale du véhicule (indiquée sur le certificat d’immatriculation du véhicule)
- Montant de l’indemnité kilométrique du déplacement
Attention, le barème s'utilise annuellement et non mensuellement.
Les indemnités kilométriques vous sont remboursées par la société directement et sont exonérées de cotisations sociales.
Le véhicule avec lequel vous vous déplacez appartient à la société
Dans ce cas, tous les frais du véhicule (carburant, assurance, entretien, amortissement…) effectués dans le cadre de l’activité de la société pourront être payés directement par la société via son compte bancaire. Ces frais sont intégralement déductibles du résultat imposable de votre société.
TIPS d'ACASI
Acheter un véhicule de société (autre qu'un utilitaire) est plutôt pénalisant d'un point de vue fiscal. Non seulement vous allez devoir verser tous les ans la Taxe sur les Véhicules de sociétés (la TVS), mais vous allez également devoir payer des cotisations sociales en cas d'utilisation du véhicule de société à des fins personnelles. Nous vous conseillons d'acquérir le véhicule en votre nom propre si vous avez besoin de voiture pour l'exécution de vos missions.
J’ai besoin de me détendre quelques jours en bord de plage pour être plus productif, puis-je réserver mon voyage avec mon entreprise ?
Comme pour tous les frais professionnels, les frais de voyages doivent avoir été engagés dans l'intérêt de l'entreprise et être liés à l'objet social pour être déductibles. Vous ne pouvez donc pas vous payer de vacances avec votre société, les frais doivent correspondre effectivement à des dépenses d'ordre professionnel.
Vous pouvez par exemple passer des frais d'hébergement, de transport et de restauration sur votre société, si vous partez à la rencontre de votre client afin de négocier un nouveau contrat.
En revanche, réserver un hôtel en bord de mer avec votre société pour vous détendre, n'est pas possible.
😇 Une meilleure alternative se présente à vous : se faire financer vos vacances via les chèques vacances ! En effet, tous les indépendants et dirigeants de sociétés (salariés ou non) ont la possibilité de se verser 450 €/an de chèque vacances pour financer tout type de loisir, activité culturelle, hébergement, transport ou restaurant.
Quel avantage ? Il s'agit d'une dépense non imposable, déductible du résultat et exonérée de cotisations sociales.
Pour mettre en place le chèque vacances, rendez-vous sur ancv.com
Les dépenses faites pour le compte de l’entreprise, avant que la société ne soit créée, peuvent-ils être déduits ?
Avant que votre entreprise ne soit créée, vous avez certainement dû avancer des frais liés à la création de votre société (frais légaux ou frais d'accompagnement à la création) ou au démarrage de la société (location d'un local, impression de cartes de visite etc).
Les dépenses ont bien été engagées par vous, mais c'est l'entreprise qui les reprend à son compte une fois la personnalité juridique créée. Ainsi, l’administration accepte le remboursement par sa société des frais engagés jusqu’à 6 mois avant la création de la société.
Pour cela et comme pour les autres frais, vous devez avoir en votre possession les factures originales, libellées à votre nom ou au nom de votre future société. Notez tout de même que l'administration exige à ce que les statuts contiennent la liste des actes engagés pour le compte de la société en création en annexe.
Pour résumer, la déductibilité des frais des freelances est soumise à deux conditions essentielles :
- les dépenses doivent avoir été engagées dans l'intérêt de l'entreprise (ce qui exclut toute dépense personnelle du dirigeant)
- la capacité de justifier chaque dépense avec une facture